年間走行距離の違いでどれくらい保険料が変わるのか
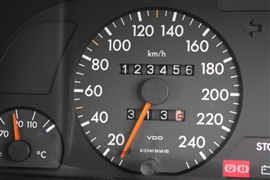
通販型自動車保険は、年間走行距離によって保険料が変わる仕組みになっています。
では、走行距離が違うと保険料はどれくらい変わるのか。SOMPOダイレクト(おとなの自動車保険)、SBI損保、ソニー損保の3社で、走行距離の区分だけを変えて実際に見積もりをしてみました。
結論から言うと、一番短い区分と一番長い区分では、保険料が1.8倍から2.7倍になりました。走行距離は、それだけ保険料を大きく動かす項目です。
見積もり条件
・トヨタ ヤリス(型式:MXPH14/初度登録:令和8年3月)/保険始期:2026年9月1日/記名被保険者の年齢40歳(1986年1月1日生まれ)/使用目的:日常・レジャー/年令条件:各社の上限/運転者限定:なし/免許の色:ブルー/居住地:東京都/等級:10等級(事故有係数0)
・補償内容:対人賠償:無制限・対物賠償:無制限・人身傷害:3000万・車両保険(一般・340万円・0-10)/特約:付帯なし
おとなの自動車保険(SOMPOダイレクト)の走行距離別の保険料
走行距離の区分は7つに分かれています。
| 年間走行距離 | 年間保険料 | 3,000km以下と比べて |
|---|---|---|
| 3,000km以下 | 46,790円 | (基準) |
| 3,000km超 5,000km以下 | 63,530円 | +35.8% |
| 5,000km超 7,000km以下 | 67,220円 | +43.7% |
| 7,000km超 10,000km以下 | 78,950円 | +68.7% |
| 10,000km超 15,000km以下 | 90,710円 | +93.9% |
| 15,000km超 20,000km以下 | 107,560円 | +129.9% |
| 20,000km超 | 125,230円 | +167.6% |
一番短い「3,000km以下」が46,790円、一番長い「20,000km超」が125,230円。167.6%高く、約2.7倍になりました。
特徴的なのは、「3,000km以下」から一段上がった「3,000km超 5,000km以下」の時点ですでに35.8%上がっている点です。年間3,000kmを少しでも超えるかどうかで、保険料が大きく動きます。
SBI損保の走行距離別の保険料
走行距離の区分は5つ。3社の中では区分の数がもっとも少なくなっています。
| 年間走行距離 | 年間保険料 | 3,000km以下と比べて |
|---|---|---|
| 3,000km以下 | 51,730円 | (基準) |
| 3,000km超 5,000km以下 | 63,680円 | +23.1% |
| 5,000km超 10,000km以下 | 73,760円 | +42.6% |
| 10,000km超 15,000km以下 | 88,070円 | +70.2% |
| 15,000km超 | 110,850円 | +114.3% |
一番短い「3,000km以下」が51,730円、一番長い「15,000km超」が110,850円で、114.3%高く、約2.1倍です。
ここで注目したいのが「5,000km超 10,000km以下」という区分の幅の広さです。この区分はひとつで5,000km分をカバーしているため、年間5,100kmしか走らない人も、10,000km走る人も、同じ73,760円になります。
区分の刻みが粗い会社では、自分の走行距離が区分の下のほうにあたる場合、実際の走行距離よりも多く走る人と同じ保険料を払うことになります。
ソニー損保の走行距離別の保険料
「保険料は走る分だけ」というキャッチコピーでおなじみのソニー損保。走行距離の区分は7つで、特に短い距離帯を2,000kmずつ細かく刻んでいるのが特徴です。
| 年間走行距離 | 年間保険料 | 3,000km以下と比べて |
|---|---|---|
| 3,000km以下 | 68,390円 | (基準) |
| 5,000km以下 | 74,970円 | +9.6% |
| 7,000km以下 | 80,690円 | +18.0% |
| 9,000km以下 | 88,030円 | +28.7% |
| 11,000km以下 | 94,860円 | +38.7% |
| 16,000km以下 | 110,230円 | +61.2% |
| 無制限 | 122,920円 | +79.7% |
一番短い「3,000km以下」が68,390円、一番長い「無制限」が122,920円で、79.7%高く、約1.8倍でした。
区分が細かいぶん、一段上がったときの上げ幅は小さくなります。「3,000km以下」から「5,000km以下」への一段は9.6%で、これは今回見積もりをした中でもっともゆるやかな上がり方でした。
さらに、ソニー損保には「くりこし割引」があります。
これは、契約した走行距離区分の上限キロ数よりも実際に走った距離<注1>が1,000km以上短かった場合に、走らなかった分(1,000km単位)の保険料相当額を、継続契約の保険料から割り引くというものです。
たとえば「9,000km以下」で契約して、実際には5,500kmしか走らなかった場合、3,500km下回っているので、その分が翌年の保険料から割引されます。<注2>
保険期間の途中で生活が変わって走行距離が短くなっても、払いすぎた分が戻ってくる仕組みです。
<注1>新規契約時または継続時に、契約車両の積算走行距離計(オドメーター)の数値を申告し、それを基に実際に走った距離を算出します。<注2>くりこし割引は継続契約の保険料が割引されるものなので、他の保険会社に乗り換えると割引は受けられません。
まとめ
今回の見積もりでは、一番短い距離区分と一番長い距離区分とで、保険料は次のように変わりました。
| 保険会社 | 区分数 | 最短区分と最長区分の差 |
|---|---|---|
| おとなの自動車保険 | 7区分 | +167.6%(約2.7倍) |
| SBI損保 | 5区分 | +114.3%(約2.1倍) |
| ソニー損保 | 7区分 | +79.7%(約1.8倍) |
ただし、最長区分の中身は各社で違います(SBI損保は「15,000km超」、おとなの自動車保険は「20,000km超」、ソニー損保は「無制限」)。上の数字は各社の区分の端から端までの差であって、同じ距離どうしを比べたものではない点にはご注意ください。
いずれにしても、走行距離は保険料を2倍前後動かす大きな項目だということが分かります。自分の年間走行距離を把握しておくことが、そのまま保険料の節約につながります。
なお、保険料が安くなるからといって実際より短い距離を申告するのは絶対にやめてください。距離区分は各社が細かく設定しているので、まずは自分の走行距離を正確に把握したうえで、区分の刻み方が自分に合っている会社を選ぶのが正解です。
<関連記事>
公開日:2018年1月22日
最終更新日:2026年7月31日
